Vous louez un bien immobilier nu (non meublé) et vous devez déclarer les loyers perçus ? Selon votre situation, cette déclaration passe soit par une case simplifiée du formulaire 2042, soit par un formulaire dédié : le formulaire n°2044. C’est ce second cas, le régime réel, que nous détaillons ligne par ligne dans cet article.
Mis à jour le 28 août 2026.
Comment fonctionne la déclaration 2044 ?
La déclaration n°2044 est un document à compléter en ligne (ou, à défaut d’accès à internet, en version papier) qui permet de déclarer les revenus locatifs d’un bien loué nu, ainsi que les dépenses déductibles de ces loyers.
Le formulaire 2044 ne concerne que les propriétaires qui déclarent leurs revenus fonciers au régime réel, c’est-à-dire ceux qui comptabilisent séparément les loyers encaissés et les charges réellement payées, plutôt que d’appliquer un abattement forfaitaire.
Vous devrez réunir vos justificatifs de revenus fonciers et de dépenses avant de compléter le formulaire, en ligne ou en pdf.
Régime réel ou micro-foncier : lequel s’applique à vous ?
La déclaration au réel (formulaire 2044) n’est pas systématique. En dessous d’un certain seuil de revenus, vous pouvez opter pour le régime micro-foncier, beaucoup plus simple puisqu’il suffit d’indiquer le montant brut des loyers directement sur le formulaire 2042.
| Micro-foncier | Régime réel (formulaire 2044) | |
|---|---|---|
| Revenus fonciers bruts annuels | 15 000 € ou moins, charges non comprises | Au-delà de 15 000 €, ou sur option volontaire en dessous de ce seuil |
| Charges | Abattement forfaitaire de 30 %, sans justificatif à produire | Charges réelles déduites une à une, sur justificatifs à conserver |
| Formulaire | 2042, case dédiée aux revenus fonciers | 2044, en complément du 2042 (+ 2044-EB ou 2044-SPE selon le cas, voir plus bas) |
| Intéressant si… | Peu ou pas de charges réelles (bien récent, pas de crédit en cours) | Vos charges réelles dépassent 30 % des loyers bruts (fréquent avec un emprunt en cours, compte tenu des intérêts déductibles) |
| Déficit possible | Non | Oui, imputable sur le revenu global dans certaines limites (voir plus bas) |
Le régime réel s’applique de droit dès que vos revenus fonciers bruts (au niveau du foyer fiscal, tous biens loués nus confondus) dépassent 15 000 € par an. En dessous de ce seuil, l’option pour le réel est possible mais engage pour 3 ans.
Où trouver le formulaire 2044 et sa notice ?
Le formulaire n°2044 (Cerfa n°10334) est disponible chaque année, en PDF ou en service de déclaration en ligne, sur la page officielle des formulaires d’impots.gouv.fr. Le suffixe qui accompagne le numéro Cerfa (l’indice après l’astérisque) change à chaque révision annuelle : téléchargez toujours la version publiée sur cette page plutôt qu’un fichier récupéré ailleurs, pour être certain d’avoir le bon millésime.
Le formulaire est accompagné d’une notice explicative, la 2044-NOT, qui détaille ligne par ligne ce qu’il faut déclarer. Depuis la généralisation de la déclaration en ligne, la notice reste disponible en PDF mais le formulaire papier n’est plus distribué en Service des Impôts des Particuliers : seuls les foyers ne disposant d’aucun accès à internet conservent le droit de déclarer sur papier.
Comment remplir le formulaire 2044 pas à pas
La liste des documents nécessaires
Pour remplir le formulaire 2044, vous aurez besoin de plusieurs documents :
- Le montant des loyers hors charges encaissés durant l’année d’imposition ;
- Les provisions pour charges si votre bien immobilier est en copropriété ;
- Le montant des charges de copropriété réellement payées l’année précédente et les charges de copropriété non déductibles ;
- Les charges d’amélioration et de réparation le cas échéant (remplacement d’un mitigeur, peintures, etc.) ;
- L’assurance propriétaire non occupant (PNO) ;
- Le montant des intérêts payés de votre crédit immobilier ;
- Les primes de votre assurance emprunteur ;
- Si l’année fiscale est celle de l’acquisition du bien : le montant des frais de dossier et des frais de garantie (caution ou hypothèque).
Le tableau des lignes clés
Pour chaque bien loué, le formulaire reprend la même structure de lignes. Voici les plus utilisées :
| Ligne | Ce qu’elle contient |
|---|---|
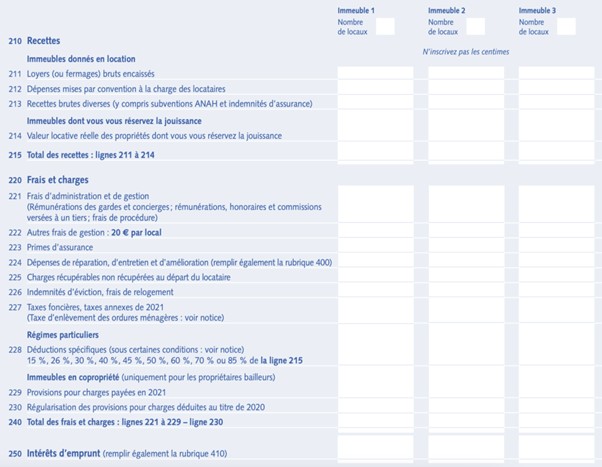
| 211 | Montant des loyers hors charges encaissés durant l’année |
| 221 | Frais de gestion facturés (agence, syndic, honoraires comptables ou d’avocat liés à la gestion) |
| 222 | Forfait de 20 € par local, pour les autres frais de gestion (correspondance, déplacements) — à ne pas oublier |
| 223 | Primes d’assurance liées au bien (loyers impayés, propriétaire non occupant), hors assurance emprunteur classée en ligne 250 |
| 224 | Travaux d’entretien et de réparation payés dans l’année (les travaux de construction, reconstruction ou agrandissement ne sont pas déductibles) |
| 227 | Taxe foncière payée dans l’année (hors taxe d’enlèvement des ordures ménagères refacturée au locataire) |
| 229 | Provisions pour charges de copropriété versées dans l’année |
| 230 | Régularisation des provisions de l’année précédente, en fonction des charges réellement déductibles |
| 250 | Frais financiers : intérêts d’emprunt, assurance emprunteur, frais de dossier et de garantie |
Une règle vaut pour toutes ces lignes : seules les dépenses réellement payées dans l’année sont déductibles au titre de cette même année — une facture émise en décembre mais réglée en janvier suivant se déclare l’année du règlement, pas celle de la facture.
Prenez le formulaire 2044 et commencez à la ligne 200, en indiquant pour chaque bien le nom du locataire et l’adresse du logement. Si une place de parking fait l’objet d’un bail séparé, il est préférable de la traiter comme un immeuble distinct et de ventiler les charges au prorata de la valeur d’acquisition de chaque lot.


Captures d’écran données à titre d’illustration du principe : l’habillage visuel du formulaire peut évoluer d’un millésime à l’autre, les intitulés et numéros de ligne ci-dessus restent la référence.




Remplir le cerfa 2044 en ligne, étape par étape
La déclaration en ligne est désormais la règle pour l’ensemble des foyers disposant d’un accès à internet ; seuls les contribuables qui en sont dépourvus conservent le droit de déclarer sur papier. Voici la démarche lorsque vous avez déjà réuni les résultats calculés depuis notre outil.
Connectez-vous à votre espace particulier sur impots.gouv.fr en cliquant sur « Votre espace particulier ».

Entrez votre numéro fiscal (13 chiffres, visible sur la première page de votre dernière déclaration) puis votre mot de passe. La déclaration se poursuit depuis « Accéder à la déclaration en ligne » ; à l’étape « Revenus et charges », cochez la case des revenus fonciers pour faire apparaître les annexes correspondantes — à cocher uniquement si vous relevez du régime réel.

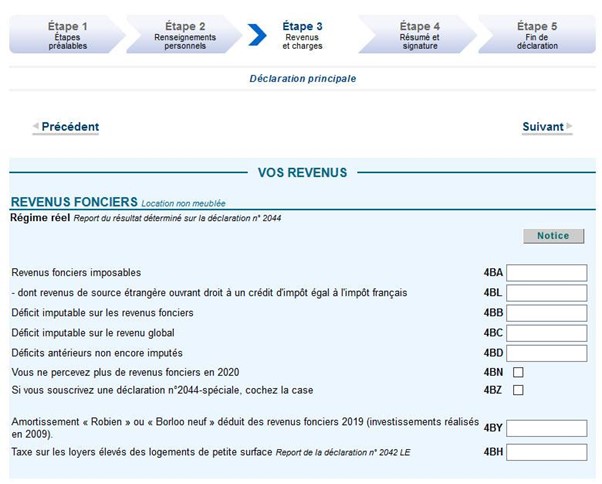
Le service vous renvoie vers la page dédiée au formulaire 2044, où le remplissage suit les mêmes lignes que celles détaillées plus haut. Indiquez d’abord le nombre de propriétés rurales et urbaines, puis pour chaque bien : le nom du locataire, la date d’acquisition, les revenus encaissés et les charges payées. Si vous avez généré un déficit foncier les années précédentes, indiquez-le également. Une fois la saisie terminée, l’écran précédent se complète automatiquement avec :
- La case 4BA pour le résultat foncier positif (bénéfice) ;
- La case 4BC pour la part du déficit imputable sur le revenu global, dans la limite annuelle de 10 700 € ;
- La case 4BB pour le solde du déficit, reportable sur les revenus fonciers des dix années suivantes.
Les charges déductibles dans la 2044 : la liste
Les charges du logement (entretien, travaux, gestion…) et les charges financières (intérêts d’emprunt et frais annexes) réellement payées dans l’année sont déductibles de vos revenus fonciers dans la 2044.
Pour l’année d’imposition en cours, seuls les frais réellement réglés sont déclarables. Une facture émise en année N mais payée en N+1 sera comptabilisée en N+1.
Les dépenses déductibles sont clairement définies, parmi lesquelles :
- Frais de gestion : honoraires d’avocat ou d’expert-comptable, salaires des concierges, rémunération du syndic ou du gestionnaire, coûts des procédures. Les frais liés à l’acquisition de l’immeuble (honoraires notariaux, droits de mutation…) ne sont en revanche pas déductibles.
- Autres frais de gestion : forfait fixé à 20 € par local.
- Primes d’assurance : les assurances couvrant les loyers impayés ou la responsabilité civile. Les assurances emprunteur (décès, invalidité…) se classent dans les frais financiers.
- Indemnité d’éviction : déductible uniquement si elle vise à libérer le logement pour une relocation rapide et plus favorable.
- Taxe foncière : la taxe pour l’enlèvement des ordures ménagères, lorsqu’elle est remboursée par le locataire, n’est pas déductible.
- Charges locatives non récupérées : constatées au 31 décembre de l’année de départ du locataire.
- Provisions pour charges : l’intégralité des provisions réglées durant l’année est à déclarer, avec régularisation l’année suivante des charges non déductibles.
- Frais financiers : intérêts d’emprunt, assurance emprunteur, garanties hypothécaires et frais de dossier.
Seuls les travaux de réparation, d’entretien et d’amélioration sont déductibles. Les dépenses de construction, reconstruction ou agrandissement, qui modifient substantiellement le bien, ne le sont pas.
Quelques exemples de travaux déductibles :
- Installation de cuisine équipée,
- Ravalement de façade,
- Installation de sanitaires ou de salle de bain,
- Réfection de plafonds, planchers, escaliers,
- Traitement du bois contre les parasites,
- Remplacement d’une installation d’arrosage automatique,
- Rénovation des fondations,
- Installation de chauffage central.
Les détails des travaux (date de paiement, entrepreneur, nature des travaux) doivent être précisés sur la dernière page de la déclaration.
Le déficit foncier : imputation et plafond
Lorsque vos charges dépassent vos loyers, vous constatez un déficit foncier. Ce déficit se répartit en deux masses distinctes, reportées automatiquement du formulaire 2044 vers le 2042 :
| Case (2042) | Ce qu’elle reçoit | Plafond |
|---|---|---|
| 4BA | Résultat foncier positif (bénéfice), imposé au barème + prélèvements sociaux | — |
| 4BC | Part du déficit hors intérêts d’emprunt, imputable sur le revenu global de l’année | 10 700 € par an (art. 156, I, 3° du Code général des impôts) |
| 4BB | Solde du déficit (surplus au-delà de 10 700 €, et part liée aux intérêts d’emprunt) | Reportable sur les revenus fonciers des 10 années suivantes |
Un déficit imputé sur le revenu global n’est définitivement acquis que si le bien reste loué jusqu’au 31 décembre de la troisième année suivant cette imputation — un point de vigilance avant toute revente rapprochée.
Bon à savoir : pour les travaux de rénovation énergétique permettant à un logement classé E, F ou G au DPE d’atteindre au moins la classe D, le plafond d’imputation sur le revenu global a été temporairement porté à 21 400 € pour les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2025 (loi n° 2022-1499 du 1er décembre 2022 de finances rectificative pour 2022, art. 12 ; BOFiP, mise à jour du dispositif). Ce mécanisme temporaire a depuis été modifié par les lois de finances suivantes : vérifiez les critères et le plafond en vigueur pour l’année de paiement effective de vos travaux avant de vous en prévaloir. Notre article dédié au déficit foncier détaille le mécanisme et des exemples chiffrés.
Les cas particuliers : SCI, SCPI et micro-foncier
Déclarer les revenus fonciers d’une SCI
Les SCI (sociétés civiles immobilières) non soumises à l’impôt sur les sociétés relèvent du principe de translucidité fiscale : chaque associé est imposé directement sur sa quote-part de résultat, à hauteur de ses droits dans la société.
La part attribuée à une personne physique est taxable au titre des revenus fonciers. Elle se calcule via le formulaire 2072, puis se reporte sur le formulaire 2044 pour être intégrée au calcul du revenu foncier imposable. Pour chaque SCI, quatre informations sont à indiquer sur le 2044 : les revenus encaissés, les charges courantes (provisions, travaux, taxe foncière…), les intérêts d’emprunt, et le résultat final, bénéficiaire ou déficitaire.
Déclarer les revenus fonciers de SCPI
Les revenus fonciers de parts de SCPI se déclarent dans la partie du formulaire 2044 consacrée aux sociétés immobilières non soumises à l’IS, en début de formulaire.
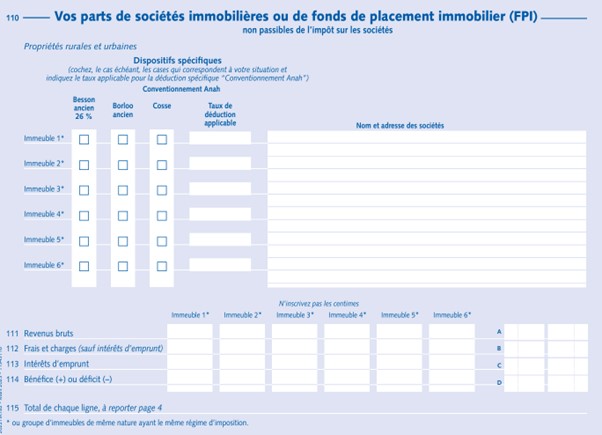
Attention : le choix entre micro-foncier et régime réel s’apprécie globalement, pour l’ensemble de vos revenus fonciers du foyer fiscal — pas support par support. Concrètement, si un bien détenu en direct vous place déjà au régime réel, vos revenus de parts de SCPI suivent le même régime : impossible de les isoler au micro-foncier.
Déclarer les revenus fonciers au micro-foncier
Si vous relevez du micro-foncier, il suffit de reporter le montant brut des loyers dans la case dédiée du formulaire 2042 (« recettes brutes n’excédant pas 15 000 € »). L’abattement forfaitaire de 30 % est appliqué automatiquement par l’administration ; les montants à indiquer ne doivent donc pas déjà en tenir compte.
Formulaire 2044, 2044-SPE ou 2044-EB : lequel remplir ?
Trois formulaires portent un nom proche mais ne servent pas au même usage :
- 2044 : la déclaration standard des revenus fonciers au réel, celle que nous détaillons dans cet article.
- 2044-SPE (et non « 2044-S ») : une déclaration spéciale, à utiliser si l’un de vos biens relève d’un régime particulier — notamment monument historique, loi Malraux, nue-propriété avec charges supportées à la place de l’usufruitier, parts de SCPI ayant pratiqué l’amortissement, ou anciens dispositifs comme le Robien, le Borloo ou le Scellier (liste non exhaustive, la notice 2044-SPE-NOT fait référence). Point important : dès qu’un seul bien de votre patrimoine locatif relève d’un de ces régimes, le 2044-SPE remplace le 2044 pour l’ensemble de vos biens loués nus, y compris ceux qui n’en relèvent pas.
- 2044-EB : ce n’est pas une alternative au 2044 mais un formulaire d’engagement de location, à joindre en complément lors de la première année d’un investissement locatif défiscalisant (Pinel jusqu’à son extinction, Denormandie…). Nous détaillons son fonctionnement dans notre article dédié au formulaire 2044-EB.
Si votre bien est encore en VEFA (vente en l’état futur d’achèvement) et n’est pas achevé, vous devez néanmoins déclarer les charges déjà supportées dans le formulaire 2044 : frais de dossier, frais de garantie, intérêts intercalaires et assurance emprunteur sont déductibles. En l’absence de revenus fonciers en face, ces charges créent un déficit reportable sur les revenus fonciers à venir.
Pour le détail année par année d’une déclaration Pinel (2044-EB la première année, puis 2044 et 2042-RICI les suivantes), consultez notre guide de déclaration Pinel ; pour un investissement Denormandie, notre guide dédié suit la même logique.
En pratique
Exemple pédagogique fictif, inspiré de situations réelles rencontrées en clientèle. Un propriétaire loue un appartement nu et fait réaliser une réparation de plomberie facturée le 28 décembre, mais réglée au prestataire le 8 janvier suivant. Quand j’accompagne des clients qui découvrent la déclaration au réel, c’est l’erreur la plus fréquente que je constate : ils déduisent la dépense l’année de la facture. Or seule compte la date de règlement effectif — cette charge se déduit sur la déclaration de l’année du paiement, pas celle de la facturation. La même logique s’applique à toutes les lignes du formulaire, y compris les loyers encaissés en retard.
Cet article a une vocation pédagogique générale : il ne remplace pas un examen individualisé de votre situation, en particulier si vous cumulez plusieurs biens, plusieurs régimes fiscaux ou une opération de cession en cours d’année. Pour un point sur votre déclaration ou votre stratégie patrimoniale, nos conseillers restent à votre disposition.
Cet article est publié par le cabinet Invest’Aide (SAS, CIF enregistré auprès de l’ANACOFI, ORIAS n° 21001101). Il a une vocation informative et pédagogique générale ; il ne constitue ni un conseil en investissement personnalisé, ni un conseil fiscal individualisé, ni une offre. Les règles et chiffres cités correspondent à la réglementation en vigueur à la date de mise à jour de l’article et sont susceptibles d’évoluer : vérifiez les paramètres applicables à votre situation avant toute déclaration, le cas échéant auprès d’un professionnel du chiffre ou de l’administration fiscale.