Cette page s’adresse aux détenteurs d’un logement acquis en Pinel avant le 31 décembre 2024, date à laquelle le dispositif a été clos. Si vous êtes dans ce cas, vous devez continuer à déclarer votre investissement chaque année jusqu’au terme de votre engagement de location. Aucun investissement réalisé depuis le 1er janvier 2025 n’ouvre en revanche droit à cette réduction d’impôt.
La déclaration Pinel doit être faite chaque année lors de votre déclaration annuelle de revenus (impôts sur le revenu).
La déclaration d’impôt Pinel doit être faite dès la première année, lors de la livraison de votre investissement locatif en loi Pinel. A partir de la deuxième année, la déclaration d’impôt Pinel est différente. Dans ce guide de déclaration Pinel, vous verrez comment remplir les formulaires fiscaux, dont :
- Le formulaire 2044 (annexe au formulaire 2042)
- Le formulaire 2042-RICI, dédié aux réductions et crédits d’impôt
- Le formulaire 2044-EB (uniquement lors de la première déclaration de votre Pinel)
La réduction d’impôt « Pinel » a permis aux particuliers ayant acquis un logement neuf, pour le louer, de bénéficier d’un avantage fiscal proportionné à la durée de mise en location. Elle est régie par l’article 199 novovicies du code général des impôts. Le dispositif est clos aux acquisitions depuis le 1er janvier 2025 : les développements qui suivent concernent la vie des engagements déjà en cours, pas la réalisation d’un nouvel investissement.
Le bailleur doit signaler l’opération lors de sa déclaration de revenus, en y joignant les imprimés prévus à cet effet, pour que la réduction d’impôt soit appliquée. Il s’agit bien d’une réduction d’impôt, et non d’un abattement sur les revenus.
Seuls les logements neufs ou assimilés acquis entre le 1er septembre 2014 et le 31 décembre 2024 relèvent du dispositif Pinel (BOFiP, BOI-IR-RICI-360-30-10). En deçà, c’est le dispositif Duflot qui s’applique ; au-delà, aucun de ces deux régimes.
Les investissements locatifs réalisés entre le 1er janvier 2013 et le 31 août 2014 sont régis par la loi Duflot et le mode de déclaration d’impôt est différent.
Quand a lieu la déclaration ?
La déclaration des revenus s’effectue au printemps de chaque année. Les dates limites sont fixées annuellement par l’administration : une échéance unique pour la déclaration papier, et trois échéances échelonnées pour la déclaration en ligne, selon le département de résidence. Elles sont publiées chaque année sur impots.gouv.fr — s’y reporter plutôt qu’à un calendrier recopié, qui se périme en douze mois.
Je vous explique pas à pas comment déclarer votre investissement en loi Pinel dans ce tuto de déclaration d’impôt Pinel.
Si vous souhaitez directement télécharger notre vidéo gratuite qui reprend les principales étapes de la déclaration, entrez votre email ci-dessous :
Quand déclarer un Pinel pour la première fois ?
Pour que la réduction d’impôt du dispositif Pinel soit accordée, l’opération doit être déclarée lors de la déclaration annuelle de vos revenus. Cette déclaration doit être réalisée l’année suivant l’achèvement de l’appartement (si acheté en VEFA – Vente en Etat Futur d’Achèvement – ou l’année de l’achat si le bien a été acheté neuf, c’est-à-dire déjà livré).
De manière plus générale, vous devez déclarer votre Pinel l’année qui suit la date à laquelle les travaux ont pris fin en cas d’achat en VEFA ou dans le cadre de la rénovation d’un logement vétuste (ou de l’acquisition si elle est postérieure).
Voici un tableau récapitulatif pour savoir quand devez-vous déclarer votre investissement Pinel (le mois de mai de l’année, c’est-à-dire la période de déclaration fiscale, qui suit le fait générateur) :
| Type d’investissement | Fait générateur |
|---|---|
| Logement en VEFA (vente en état futur d’achèvement) | Achèvement des travaux |
| Logement neuf achevé | Acquisition du logement |
| Logement à réhabiliter | Achèvement des travaux |
| Construction du logement par l’investisseur | Achèvement des travaux |
| SCPI Pinel | Souscription des parts |
Nous notons donc les deux cas « classiques » :
- Quand déclarer un Pinel en VEFA ? Si le bien est acheté en VEFA, vous devez déclarer les intérêts intercalaires l’année qui suit l’achat (le passage chez le notaire) et la réduction d’impôt l’année qui suit la date d’achèvement des travaux.
- Quand déclarer un Pinel acheté neuf ? Si le bien est déjà achevé ou livré lors de l’achat, la déclaration doit être faite l’année qui suit l’achat (le passage chez le notaire).
Exemple pédagogique fictif, inspiré de situations réelles : un logement acheté sur plan, signé chez le notaire en juin 2020, dont les travaux sont achevés le 12 décembre 2021. La première déclaration Pinel intervient au printemps 2022, avec les revenus de 2021.
Ensuite, la déclaration fiscale du Pinel (2044 et 2042-RICI) est refaite chaque année, à la campagne déclarative. Elle sert à déclarer les revenus fonciers tirés des loyers et à obtenir la fraction annuelle de l’avantage fiscal.
Attention si vous achetez votre Pinel avec un prêt bancaire : si l’année de signature chez le notaire est différente de celle de la livraison du bien, vous devrez déclarer (si déclaration au réel) le montant des frais de financement (intérêts d’emprunt dont intérêts intercalaires, frais de garantie, frais de dossier…) dans votre formulaire annexe n°2044 même si le bien n’est pas encore achevé ou livré. Dans l’exemple ci-dessus, la déclaration 2044 doit être déposée dès le printemps 2021, pour les charges engagées en 2020.
Comment déclarer un Pinel la première année ?
La première déclaration est la plus longue de la série : c’est la seule qui comporte l’engagement de location. Elle se déroule en quatre étapes, à mener dans l’ordre :
- La première étape consiste à reporter les caractéristiques du bien ainsi que la durée de l’engagement sur l’imprimé 2044-EB. Ce formulaire est remis à l’occasion de la première année de déclaration fiscale de votre investissement Pinel.
- La deuxième étape consiste à déclarer vos revenus fonciers. Si vous retenez le régime réel, vous devez réaliser le bilan foncier de votre loi Pinel avec le formulaire 2044 ou 2044-SPE (déclaration des revenus fonciers, si vous n’avez pas déjà un bien immobilier vous obligeant à déclarer les revenus fonciers avec la 2044-SPE, ne retenez que la 2044). Ce bilan est établi en faisant la différence entre les revenus locatifs et les diverses charges relatives à l’investissement (taxe foncière, charges de copropriété, intérêts, etc.). Le résultat de ce bilan foncier peut donc être soit positif, soit négatif. Vous pouvez également retenir le régime micro-foncier, dont la déclaration est plus courte : vous devez déclarer vos revenus dans le formulaire 2042. Un abattement de 30% sera appliqué sur vos loyers. Le régime micro-foncier est donc intéressant si vos charges sont inférieures à 30% du montant des loyers (dans la pratique assez rare car la majorité des montages Pinel ont recours à un crédit immobilier qui génère des intérêts d’emprunt et alourdissent les charges).
- La troisième étape concerne le report du bilan foncier dans votre déclaration de revenus 2042, rubrique « revenus fonciers ». Si le résultat foncier est négatif, la part du déficit qui provient des charges autres que les intérêts d’emprunt s’impute sur le revenu global dans la limite de 10 700 € par an ; le surplus, comme la fraction issue des intérêts d’emprunt, ne s’impute que sur les revenus fonciers des dix années suivantes (BOFiP, BOI-RFPI-BASE-30-20). Notre guide du calcul de l’impôt sur les revenus locatifs détaille ce mécanisme.
- La quatrième étape concerne l’inscription du montant de réduction d’impôts sur l’imprimé 2042-RICI, à l’encart « charges ouvrant droit à réduction d’impôt ». Le taux dépend de l’année où l’investissement a été réalisé, et il ne change plus ensuite : le tableau ci-dessous en donne le détail. La réduction est étalée par parts égales sur la durée de l’engagement — un sixième par an sur 6 ans, un neuvième par an sur 9 ans.
| Année de réalisation de l’investissement | Engagement initial de 6 ans | Engagement initial de 9 ans | Prorogations triennales |
|---|---|---|---|
| Du 1er septembre 2014 au 31 décembre 2022 (métropole) | 12 % | 18 % | + 6 % puis + 3 % (après 6 ans) — + 3 % (après 9 ans) |
| 2023 (métropole) | 10,5 % | 15 % | + 4,5 % puis + 2,5 % — + 2,5 % |
| 2024 (métropole) | 9 % | 12 % | + 3 % puis + 2 % — + 2 % |
| Métropole, 2023 et 2024, logement en quartier prioritaire ou respectant le niveau de qualité supérieur défini par décret | 12 % | 18 % | + 6 % puis + 3 % — + 3 % |
| Outre-mer, jusqu’au 31 décembre 2022 | 23 % | 29 % | + 6 % puis + 3 % — + 3 % |
| Outre-mer, 2023 | 21,5 % | 26 % | + 4,5 % puis + 2,5 % — + 2,5 % |
| Outre-mer, 2024 | 20 % | 23 % | + 3 % puis + 2 % — + 2 % |
Trois lectures de ce tableau méritent d’être explicitées, parce qu’elles sont à l’origine de la plupart des erreurs de déclaration.
- Il n’existe que deux durées d’engagement initial : six ou neuf ans. Les douze ans souvent cités ne sont pas une option de départ : ils s’atteignent uniquement par prorogations successives, chacune demandée au terme de la période précédente.
- Le taux dépend de l’année de réalisation de l’investissement, pas de l’année de déclaration. Un logement acquis en 2021 conserve les 12 % ou 18 % de sa génération jusqu’au bout, quelles que soient les baisses intervenues ensuite.
- Le total obtenu est le même par les deux chemins. Pour un investissement réalisé jusqu’en 2022, 12 % sur six ans puis 6 % à la première prorogation aboutissent aux mêmes 18 % qu’un engagement de neuf ans pris d’emblée ; en 2023, 10,5 % + 4,5 % = 15 % ; en 2024, 9 % + 3 % = 12 %. La différence entre les deux chemins n’est donc pas fiscale, elle porte sur la souplesse : l’engagement de six ans laisse une possibilité de sortie que celui de neuf ans ne laisse pas.
- Le complément de prorogation ne s’impute pas en une seule fois. Il « s’impute par tiers de son montant sur l’impôt sur le revenu dû au titre de l’année au cours de laquelle l’engagement de location a été prorogé et des deux années suivantes » (BOFiP, BOI-IR-RICI-360-60, § 60) — soit 2 % par an pour un complément de 6 %, 1 % par an pour un complément de 3 %. Porter le complément en une fois revient à sur-déclarer d’un facteur trois.
Le régime dérogatoire de 2023-2024, couramment appelé « Pinel + » — une appellation qui n’apparaît pas dans la loi, mais que l’administration a reprise comme intitulé de rubrique sur l’imprimé 2042-RICI —, subordonne le maintien des taux pleins à des conditions précises de localisation (quartier prioritaire de la politique de la ville) ou de qualité du logement, fixées par décret et détaillées au § 212 du BOI-IR-RICI-360-30-10. Les exigences de qualité applicables ont évolué entre 2023 et 2024. Si vous pensez en relever, vérifiez le fondement retenu sur votre acte plutôt que sur une plaquette commerciale.
Bien que la plupart des documents doivent être complétés en ligne, vous trouverez ci-dessous les principaux formulaires CERFA et leurs notices (lien vers le site impots.gouv.fr). ⚠️ Certains régimes particuliers — notamment les logements situés en Bretagne, soumis à un dispositif expérimental propre — imposent une déclaration annuelle supplémentaire : vérifiez sur votre acte et sur la notice de l’imprimé d’engagement si vous en relevez.
- Le formulaire 2044 EB
- Le formulaire 2044 et sa notice
- Le formulaire 2044-SPE (spéciale) et sa notice
- Le formulaire 2042-RICI
Le formulaire 2044-EB, à joindre une seule fois
Pour que le logement ouvre droit au dispositif, l’engagement de location doit être formalisé auprès de l’administration au moyen du formulaire 2044-EB. Il est joint à la déclaration des revenus de l’année d’achèvement des travaux en VEFA, ou de l’acquisition pour un bien neuf déjà achevé — reportez-vous au tableau en début de page.
- Une seule fois pour l’engagement initial, et non chaque année : il n’est repris qu’au terme d’une période d’engagement, pour formuler une demande de prorogation triennale — le millésime en vigueur comportant une rubrique dédiée à cet effet.
- Même si le logement n’est pas encore loué : les informations relatives au bail seront communiquées lors de la déclaration de l’année de sa signature.
- Un imprimé par logement éligible.
- L’option pour six ou neuf ans s’exerce à ce moment-là, au dépôt de l’imprimé, et engage pour toute la durée retenue. Elle peut ensuite être allongée par prorogation, jamais raccourcie.
Le détail de l’imprimé — les cases de la rubrique « Avantage fiscal demandé », la surface à retenir pour le plafond de loyer, le prix de revient à déclarer, les pièces à joindre et les erreurs qui font perdre la réduction — est traité rubrique par rubrique dans notre guide dédié : formulaire 2044-EB : à quoi il sert et comment le remplir.
Le formulaire 2044 ou 2044-SPE à remplir la première année
Vous devez utiliser le formulaire 2044 ou 2044-SPE uniquement pour le régime réel de votre Pinel.
Dans le cas contraire, le régime micro-foncier donne lieu à une déclaration plus courte : vous portez le montant des loyers dans votre déclaration 2042. Vous serez fiscalisé sur 70% de ce montant (abattement de 30%). Le régime micro-foncier est donc intéressant si vos charges représentent moins de 30% de vos loyers. Ce qui est rarement le cas puisque la plupart des Pinel sont achetés avec un crédit immobilier. Le régime n’est ouvert que si vos revenus fonciers bruts annuels n’excèdent pas 15 000 €, ce plafond s’appréciant sur l’ensemble de vos revenus fonciers et non sur le seul logement Pinel.
Contrairement à une idée répandue, le Pinel n’interdit pas le micro-foncier : le BOFiP l’écrit explicitement — bénéficier de la réduction d’impôt de l’article 199 novovicies « ne fait pas obstacle à l’application du régime d’imposition micro-foncier » (BOI-RFPI-DECLA-10, § 60). En revanche, ce régime interdit par construction de constater un déficit foncier : l’abattement de 30 % est réputé couvrir l’ensemble des charges. La raison tient à la nature de l’avantage : le Pinel est une réduction d’impôt, pas une déduction prise sur le revenu foncier. Restent à respecter les conditions propres au micro-foncier, à commencer par le seuil de revenus fonciers bruts et l’absence, dans le foyer, d’un bien relevant d’un régime qui l’exclut (article 32 du CGI).
La suite de cette partie ne concerne donc que le régime réel.
Si vous disposez déjà d’un bien immobilier vous obligeant à déclarer avec le formulaire 2044-SPE, ajoutez votre investissement en loi Pinel sur ce même formulaire.
Si vous n’avez pas de biens immobiliers déclarés avec la 2044-SPE (ou que votre appartement Pinel est votre seul bien), déclarez avec la 2044 : c’est le formulaire par défaut. Notre guide de la déclaration 2044 en détaille chaque rubrique.
L’imposition des revenus fonciers se fait sur la base d’une comptabilité de trésorerie. Par conséquent, vous devrez retenir les revenus et charges encaissés et payées durant l’exercice.
Par exemple, un loyer de décembre de l’année N payé en retard en janvier N+1 devra être déclaré au titre de l’exercice N+1 et non N.
Pour compléter le formulaire, vous aurez besoin (entre autres) :
- Du montant de loyer hors charges encaissé durant l’année d’imposition ;
- Des provisions pour charges si votre bien est en copropriété ;
- Des charges totales réelles de l’année précédente ainsi que du montant de charges non déductibles ;
- Des éventuelles charges d’amélioration et de réparation (peinture, remplacement d’un mitigeur etc.) ;
- De l’assurance Propriétaire Non Occupant (PNO) ;
- Du montant des intérêts d’emprunt payés de votre prêt ;
- La somme des primes de l’assurance emprunteur ;
- S’il s’agit de l’année d’acquisition du bien : les frais de dossier du prêt immobilier et les frais de garantie (caution ou hypothèque). Sinon ces charges auront été déclarées antérieurement.
Déclarer le formulaire 2042-RICI la première année
Le formulaire 2042-RICI regroupe l’ensemble de vos réductions et crédits d’impôt. Deux points méritent d’être retenus dès la première année. D’abord, les justificatifs ne se joignent pas à la déclaration : vous les conservez et ne les produisez qu’à la demande de votre centre des finances publiques — c’est la règle générale rappelée par l’administration pour les réductions et crédits d’impôt. Ensuite, la réduction n’est acquise que si les conditions de fond du dispositif sont respectées, et le restent : la remplir correctement ne dispense pas de les tenir dans la durée. Le détail de son remplissage, année après année, est repris plus bas dans cette page.
Notre outil d’aide à la déclaration Pinel
Pour limiter le risque d’erreur dans la déclaration des revenus fonciers de votre Pinel, nous éditons un classeur Excel qui reprend, poste par poste, les montants à reporter sur chaque formulaire.
Vous renseignez les cellules en suivant les indications. En option, votre déclaration peut être relue par le cabinet. Vous pouvez le commander depuis le bouton ci-dessous :
Le formulaire 2042-RICI à remplir chaque année pour son Pinel
Le formulaire 2042-RICI vous permet de déclarer la réduction d’impôt de la loi Pinel.
Ce formulaire est rempli automatiquement dans l’outil d’aide à la déclaration Pinel.
La première année de déclaration, vous devez entrer l’assiette de votre dispositif Pinel éligible à la réduction d’impôt. Le cadre de première année du 2042-RICI est ventilé sur quatre critères : l’année de réalisation de l’investissement, la durée d’engagement (six ou neuf ans), le territoire (métropole ou outre-mer), et l’appartenance ou non au régime dérogatoire de 2023-2024, qui dispose de son propre bloc de cases. ⚠️ Les codes de cases se décalent à chaque millésime, et la case choisie détermine le taux appliqué : identifiez votre ligne par son intitulé complet sur l’imprimé de l’année en cours, jamais par un code recopié ailleurs — y compris dans cet article.
Vous devez déclarer sur le formulaire 2042-RICI, cadre 7, le montant :
- De votre investissement : s’il s’agit de la première année de déclaration, utilisez la première partie du cadre « A remplir uniquement la première année de demande de la réduction d’impôt. Indiquez le montant de l’investissement ».
- De votre fraction de réduction d’impôt : à partir de la deuxième année de déclaration, utilisez la deuxième partie du cadre « A remplir à partir de la deuxième année d’application de la réduction d’impôt. Indiquez la fraction de réduction d’impôt ». Si vous étiez engagé sur 9 ans, il faut indiquer le report de 1/9 de la réduction d’impôt Pinel (ou 1/6 en cas d’engagement sur 6 ans).
Attention, si le parking fait l’objet d’un bail séparé, vous ne devez pas le prendre en compte dans le calcul de la réduction d’impôt. Ce calcul est fait automatiquement dans l’outil de déclaration 2044.
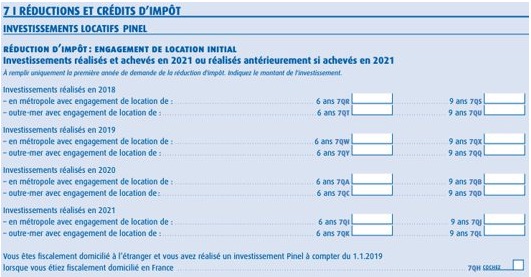
Indiquer le montant de l’investissement = prix d’acquisition + frais d’acquisition (honoraires de notaire, commissions versées aux intermédiaires liés à la commercialisation du bien, taxe sur la valeur ajoutée, droits d’enregistrement le cas échéant, et taxe de publicité foncière)
Remarque : La durée d’engagement portée sur le 2044-EB commande la case à servir ici, et elle ne peut plus être raccourcie ensuite. Si vous ne la retrouvez pas, c’est votre premier 2044-EB — et non votre avis d’imposition — qui en porte la trace.
L’assiette obéit à trois limites qui se cumulent, l’assiette retenue étant toujours la plus faible des trois. La base de la réduction est calculée sur le prix de revient d’au plus deux logements et ne peut excéder 300 000 € par contribuable et pour une même année d’imposition (et non par logement), dans la limite de 5 500 € par mètre carré de surface habitable — BOFiP, BOI-IR-RICI-360-30-10, § 10 et § 100. Le détail de ce qui entre dans le prix de revient est traité dans notre guide du prix de revient d’un bien immobilier.
Attention, si votre garage fait l’objet d’un bail séparé, vous devez le déduire de l’assiette de défiscalisation.
Exemple 1 de calcul de l’assiette de défiscalisation Pinel (exemple chiffré fictif)
Une maison de 60 m² achetée 250 000€ et un paiement de 7 500€ de frais de notaire. Pas de commission d’intermédiaire.
Soit un prix au m² de (250 000€ + 7 500€) / 60 = 4 292€.
On respecte à la fois le plafond de 5 500€ / m² et de 300 000€ d’investissement annuel.
On peut donc indiquer une assiette de 257 500€.
Exemple 2 de calcul de l’assiette de défiscalisation Pinel (exemple chiffré fictif)
Un appartement de 25 m² acheté 150 000€ et un paiement de 3 750€ de frais de notaire. Pas de commissions d’intermédiaire.
Soit un prix au m² de (150 000€ + 3 750€) / 25 = 6 150€.
On retient donc 5 500€ / m², soit une assiette de 5 500€ x 25 = 137 500€.
Cette assiette est bien inférieure à 300 000€, donc on retient au final 137 500€.
Exemple 3 de calcul de l’assiette de défiscalisation Pinel (exemple chiffré fictif)
Un appartement de 60 m² acheté 350 000€ et un paiement de 8 750€ de frais de notaire. Pas de commissions d’intermédiaire.
Soit un prix au m² de (350 000€ + 8 750€) / 60 = 5 980€.
On retient donc 5 500€ / m², soit une assiette de 5 500€ x 60 = 330 000€.
Finalement, on applique le plafond global de 300 000 €. On retient donc finalement 300 000€.
Comment déclarer son Pinel la deuxième année et les années suivantes ?
La mécanique se répète à l’identique d’une année sur l’autre : seule la première déclaration comporte le formulaire d’engagement. Voici ce que vous déposez, année après année, jusqu’au terme de votre engagement de location.
| Année de déclaration | Imprimés à déposer | Ce que vous y portez |
|---|---|---|
| 1re année (année du fait générateur) | 2044-EB + 2044 ou 2044-SPE (ou 2042 au micro-foncier) + 2042-RICI | l’engagement de location et les caractéristiques du logement, le résultat foncier de l’année, puis le montant de l’investissement retenu comme base de la réduction |
| 2e année et suivantes, jusqu’au terme de l’engagement | 2044 ou 2044-SPE (ou 2042) + 2042-RICI | le résultat foncier de l’année, puis la fraction annuelle de réduction à reporter (et non plus le montant de l’investissement) |
| Année de prorogation (au terme des 6 ou des 9 ans) | l’engagement de prorogation (rubrique dédiée de l’imprimé d’engagement du millésime en cours) + 2044 ou 2044-SPE + 2042-RICI | la demande de prorogation triennale, à formuler au titre de l’année du terme |
| Après le terme de l’engagement | 2044 ou 2044-SPE (ou 2042) seulement | les seuls revenus fonciers : la réduction d’impôt est éteinte, il n’y a plus rien à porter sur la 2042-RICI |
La méthode de déclaration de votre Pinel la deuxième année et les suivantes est la même. La seule différence réside dans le fait que vous n’aurez pas besoin de déclarer le formulaire 2044-EB, à moins que vous ne demandiez une prorogation de l’engagement de location au terme de la 6e ou de la 9e année.
Remplir le formulaire 2044 la deuxième année et les suivantes
La déclaration du formulaire 2044 la deuxième année et les suivantes est similaire à la première année.
Pour déclarer votre appartement Pinel, commencez à partir de la ligne 200 (si formulaire 2044). Le formulaire 2044 doit être déclaré chaque année.
Remarque : vous devez tenir une comptabilité de trésorerie pour la déclaration des revenus fonciers. Cela signifie qu’un revenu ou une dépense doit être retenue à partir du moment où il est encaissé ou décaissé. Par conséquent, un loyer de décembre encaissé en janvier de l’année suivante se déclare au titre de cette année suivante, et non de celle où il était dû — comme indiqué plus haut.
Pour chaque lot, vous devez indiquer le nom du locataire et l’adresse du logement. Si votre place de parking ou garage fait l’objet d’un bail séparé (et donc est en dehors du dispositif Pinel), considérez le logement d’habitation et le garage comme deux immeubles distincts. Vous devrez donc ventiler les charges au prorata de la valeur d’acquisition de chaque lot.
Pour les montants à entrer :
- Ligne 211 : entrez les loyers hors charge encaissés durant l’année fiscale ;
- Ligne 221 : les frais de gestion facturés par votre gestionnaire ;
- Ligne 222 : n’oubliez pas de comptabiliser 20€ de frais forfaitaire par local !
- Ligne 223 : entrez les cotisations d’assurance du bien (hors assurance ADI) comme l’assurance propriétaire non occupant (PNO) ;
- Ligne 224 : les frais d’entretien et de réparation payés durant l’année et éligible à la déduction ;
- Ligne 227 : la taxe foncière payée ;
- Ligne 229 : la provision pour charge de l’année si le bien est en copropriété ;
- Ligne 230 : régularisation des provisions de copropriété déduites l’année précédente, une fois l’arrêté des comptes du syndic connu. ⚠️ Cette ligne est la plus délicate de l’imprimé et la première source d’erreur : plusieurs postes s’y réintègrent (charges non déductibles, charges récupérables sur le locataire), et la ligne 240 se calcule en la déduisant — une ligne 230 surévaluée efface donc vos charges déductibles et augmente votre revenu imposable. Reportez-vous à l’exemple chiffré de la notice 2044-NOT du millésime en cours plutôt qu’à une formule mémorisée ;
- Ligne 240 : le total des frais et charges, obtenu en additionnant les lignes 221 à 229 puis en retranchant la ligne 230 ;
- Ligne 250 : les charges financières de votre emprunt immobilier. Donc la somme des intérêts payés, des frais de dossier, de l’assurance emprunteur et des frais de garantie ;
- Ligne 261 : le résultat foncier, soit les recettes diminuées des frais et charges puis des intérêts d’emprunt ;
- Ligne 263 : reporter le total (déficit ou bénéfice) qui sont dans la ligne 261
- Ligne 400 : complétez ces lignes si vous avez effectué des travaux dans le logement ;
- Ligne 410 : déclarez l’organisme bancaire qui a financé votre projet Pinel.
Le report de la réduction d’impôt annuelle (2042 RICI)
A partir de la deuxième année, vous ne devez plus reporter le prix de revient de votre investissement en loi Pinel mais uniquement le montant de la réduction d’impôt Pinel. Pour cela, vous devrez utiliser le formulaire 2042 RICI.
Vous devez reporter les avantages fiscaux (réduction d’impôt) dans le paragraphe « Reports concernant les investissements des années antérieurs ». Remplissez la case qui vous concerne :
- L’année d’achèvement de votre Pinel
- Le lieu : métropole ou Outre-Mer
- La durée initiale de l’engagement : 6 ou 9 ans
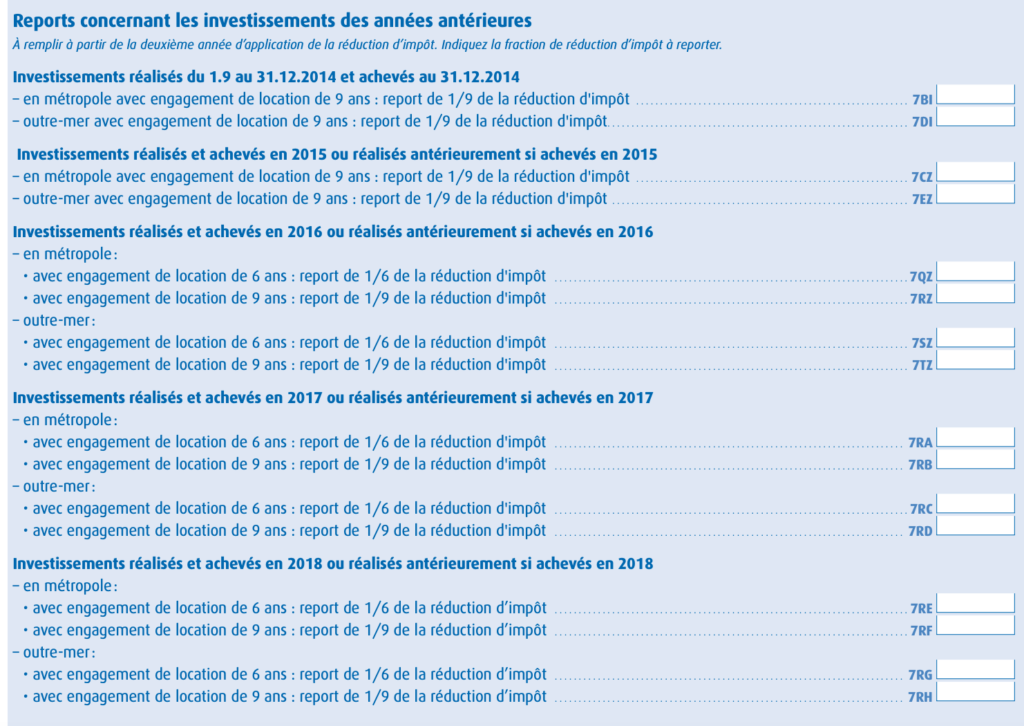
Par exemple, si le bien a été réalisé en 2017 et achevé en 2018 (réalisé = vous êtes passé chez le notaire, achevé = le promoteur a prononcé la date d’achèvement qui peut être postérieure à la livraison), vous remplissez la ligne dont l’intitulé vise l’année d’achèvement 2018, dans la colonne correspondant à votre durée d’engagement et à votre territoire. Là encore, c’est l’intitulé qui fait foi, pas le code de la case.
Pour le résultat foncier, vous pouvez vous aider du logiciel d’assistance à la déclaration Pinel car le calcul est assez complexe à détailler. En cas de besoin, vous pouvez nous demander une relecture de votre déclaration.
Où retrouver le montant à reporter chaque année
C’est la question qui revient le plus souvent à partir de la deuxième déclaration : quel chiffre inscrire ? Deux sources permettent de le retrouver sans le recalculer.
- Votre avis d’imposition : l’administration l’indique elle-même. Après la première déclaration, « un échéancier sera mentionné sur l’avis d’impôt, indiquant les montants à reporter pour les années suivantes » (impots.gouv.fr). C’est la source à privilégier, avant tout recalcul.
- Votre première déclaration : la fraction annuelle correspond au montant de l’investissement retenu (dans la limite des plafonds), multiplié par le taux applicable à votre année d’acquisition, puis divisé par la durée de l’engagement initial — un neuvième par an pour un engagement de 9 ans, un sixième pour un engagement de 6 ans.
La case à cocher dépend de l’année de réalisation ou d’achèvement de l’investissement et de la durée d’engagement retenue : le formulaire 2042-RICI en vigueur les distingue une par une, et la notice jointe à l’imprimé donne la correspondance exacte pour votre millésime. Reportez-vous à celle de l’année de déclaration en cours plutôt qu’à une correspondance recopiée ailleurs, car les cases changent de référence au fil des millésimes.
Le Pinel est clos : ce que cela change (et ne change pas) pour votre déclaration
Le dispositif n’accueille plus de nouveaux investissements depuis le 1er janvier 2025. Cette clôture ne remet en cause ni votre réduction d’impôt, ni vos obligations : elle porte sur les acquisitions futures, pas sur les engagements déjà pris.
- Vous continuez à déclarer chaque année, à l’identique, jusqu’au terme de votre engagement de location — y compris les prorogations que vous demandez. Pour un investissement réalisé en 2024 et prorogé jusqu’à douze ans, la dernière imputation interviendra donc bien après la fermeture du dispositif.
- Le taux applicable reste celui de votre année d’acquisition. Il ne se recalcule pas et ne se renégocie pas : c’est celui qui était en vigueur au moment de votre investissement.
- Les conditions de fond continuent de s’appliquer pendant toute la durée de l’engagement : plafonds de loyer, plafonds de ressources du locataire, occupation effective du logement à titre de résidence principale. Les barèmes applicables sont détaillés dans notre page consacrée aux plafonds de la loi Pinel.
- Aucun investissement réalisé depuis le 1er janvier 2025 n’ouvre droit à cette réduction. Si l’on vous propose aujourd’hui un « Pinel », demandez la date d’acquisition et le fondement légal invoqué avant toute chose.
Ce qui peut faire perdre la réduction d’impôt en cours de route
La réduction n’est pas acquise une fois pour toutes : elle est conditionnée au respect de l’engagement pendant toute sa durée. Les situations les plus fréquemment à l’origine d’une remise en cause sont la rupture de l’engagement de location (vente du logement, changement d’affectation, reprise pour un usage personnel), le dépassement du plafond de loyer ou du plafond de ressources du locataire, et une vacance prolongée au-delà du délai admis pour relouer. En cas de remise en cause, l’avantage obtenu les années précédentes est repris par l’administration.
C’est aussi pourquoi la conservation des justificatifs compte autant que la déclaration elle-même : baux successifs, avis d’imposition des locataires, quittances et attestation d’achèvement doivent pouvoir être produits en cas de contrôle. Rien de tout cela ne se reconstitue après coup.
FAQ
Il s’agit de votre déclaration de revenus principale — la 2042 est une déclaration, l’avis d’imposition étant le document que l’administration vous adresse ensuite. En effectuant la déclaration en ligne depuis le site impots.gouv.fr, les montants entrés dans le formulaire 2044 et 2042-RICI sont directement repris dans la déclaration 2042.
La première année, l’avantage est pris en compte à l’été, lors de la régularisation opérée par l’administration une fois la déclaration traitée, en tenant compte de ce qui a déjà été prélevé à la source. Les années suivantes, la réduction Pinel figure parmi les avantages qui donnent lieu à une avance : une fraction de 60 % est versée par virement à la mi-janvier, calculée d’après le montant obtenu sur votre dernier avis d’impôt, le solde étant régularisé à l’été. L’administration précise que celui qui déclare une telle dépense pour la première fois ne perçoit pas cette avance : l’intégralité de la réduction lui est alors versée à l’été (source : impots.gouv.fr, rubrique sur l’avance de 60 %).
Dans le cadre d’un contrôle effectué par l’administration, le propriétaire bailleur doit pouvoir donner l’attestation originale de déclaration de l’achèvement des travaux (DAT), et le bail du locataire qui occupe le logement.
Il est également primordial de respecter les divers plafonds de revenus du locataire, et les plafonds des loyers selon le Zonage A bis/A/B1 énoncés par le dispositif de défiscalisation Pinel.
Dans le cas contraire, l’investisseur s’expose à des risques de requalification fiscale.
Lors de votre première déclaration Pinel, vous indiquez la durée de l’engagement initial sur le formulaire 2044-EB : 6 ou 9 ans. La durée de 12 ans ne se choisit pas d’emblée, elle s’atteint par prorogations successives.
Si vous arrivez au terme de votre engagement initial, vous pouvez le proroger par période de trois ans — deux fois au maximum après un engagement de six ans, une fois après un engagement de neuf ans, la durée totale ne pouvant excéder douze ans.
La prorogation se demande au titre de l’année du terme de la période concernée. Elle prend la forme d’un engagement complémentaire, joint à la déclaration de revenus de cette année-là sur le modèle fixé par l’administration — en pratique la rubrique de prorogation de l’imprimé d’engagement du millésime en vigueur. La réduction complémentaire se reporte ensuite sur la 2042-RICI, comme les années précédentes :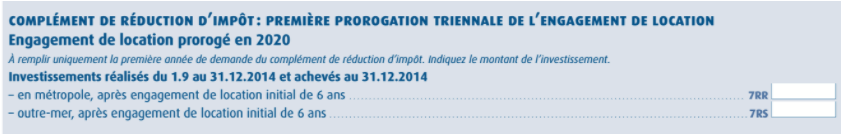
Dans la rubrique dédiée au Pinel, vous reportez le montant de votre investissement tel qu’il a été retenu la première année — prix d’acquisition majoré des frais d’acquisition (honoraires de notaire, commissions versées aux intermédiaires liés à la commercialisation, TVA, droits d’enregistrement le cas échéant et taxe de publicité foncière).
Le dispositif s’appliquant aux investissements réalisés à compter du 1er septembre 2014, les premiers engagements de 6 ans sont arrivés à leur terme et ouvrent la voie à une première prorogation triennale.
Vous pourrez ensuite vérifier sur votre avis d’imposition que le montant de réduction d’impôt a bien été reporté.
Oui. La clôture du 31 décembre 2024 porte sur les nouvelles acquisitions, pas sur les engagements en cours. Tant que votre engagement de location court, vous continuez à déposer chaque année la 2044 (ou la 2044-SPE) et à reporter la fraction annuelle de réduction sur la 2042-RICI, au taux de votre année d’acquisition.
Vous devez faire votre déclaration Pinel après la date d’achèvement des travaux de votre bien (DAT). Généralement, la livraison du bien est postérieure à la date d’achèvement des travaux. Il est donc possible de faire sa déclaration Pinel avant la livraison du bien. Par exemple : l’appartement neuf a une DAT au 27 décembre 2023 et la livraison a lieu le 23 février 2024. En mai 2024, vous devrez bien faire une déclaration Pinel de première année.
Vous pouvez vous rapprocher d’un professionnel — expert-comptable, avocat fiscaliste ou conseil en gestion de patrimoine. La déclaration reste à votre portée si vous disposez des bonnes informations, mais elle engage votre responsabilité. Pour cela, vous pouvez vous procurer notre logiciel d’assistance à la déclaration d’impôts Pinel.
Les intérêts intercalaires d’un Pinel doivent être déclarés dès l’année qui suit l’achat de votre bien (neuf ou VEFA). Les intérêts intercalaires, les frais de dossier et de garantie doivent être déclarés dans le formulaire 2044 ou 2044-SPE (spéciale).
Les revenus fonciers Pinel peuvent être déclarés de deux manière : au micro-foncier (abattement de 30% des loyers) ou au régime réel avec le formulaire 2044 ou 2044-SPE.
Faire le point sur un Pinel en cours
Un engagement de location court sur six ou neuf ans, prorogeable jusqu’à douze : sur cette durée, les questions qui se posent dépassent la seule déclaration — arrivée au terme de l’engagement, arbitrage entre prorogation et revente, articulation avec le reste de votre patrimoine, traitement du déficit foncier. Ces arbitrages dépendent de votre situation personnelle et ne se tranchent pas depuis un article. Si vous souhaitez les examiner, l’équipe du cabinet peut en discuter avec vous.
Cet article est publié par le cabinet Invest’Aide (SAS, SIREN 892 754 763), conseiller en investissements financiers enregistré auprès de l’ANACOFI-CIF, association agréée par l’AMF, et immatriculé à l’ORIAS sous le numéro 21001101. Il a une vocation exclusivement informative et pédagogique : il ne constitue ni un conseil en investissement personnalisé, ni un conseil fiscal, ni une offre. Les règles fiscales citées sont celles en vigueur à la date de publication et sont susceptibles d’évoluer ; leur application dépend de votre situation personnelle, qu’il convient de faire examiner avant toute décision. Un investissement immobilier comporte des risques, notamment un risque de perte en capital, un risque de vacance locative et un risque de remise en cause de l’avantage fiscal en cas de non-respect des conditions d’éligibilité. Les liens vers les sources officielles font foi : reportez-vous à la notice de l’imprimé de l’année en cours sur impots.gouv.fr.